
 Gebze’de Mahallelerde Asfalt Çalışmaları Sürüyor
 TABİP Projesi’ni sahada keşfettiler
 Kocaeli için kuvvetli yağış uyarısı!
 Hüsnü Öncül’den Kocaeli Valisi İlhami Aktaş’a Ziyaret
 Gebze Zabıtasından Pazar Yerlerinde Denetim
 Cevher Çocuk Projesi’nde Yeni Dönem
 Gebze’de Şehit Aileleri ve Gaziler İçin Aile Pikniği
 Kocaeli’de uluslararası çevre buluşması
 Askerî araç kazasında acı kayıp: İstihbarat Albayı Sayit Gökgöz şehit oldu
 Fikri Işık’tan KOTO’ya ‘hayırlı olsun’ ziyareti
 'Smart Solar işçilerinin mücadelesi hepimizin mücadelesidir'
 PARASIZ BİLİMSEL DEMOKRATİK EĞİTİM
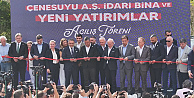 Özgür Özel, Çenesuyu’nun Yeni Yatırımlarını Hizmete Açtı
 300 otobüs, 15 bin AK Parti mensubu, İstanbul’dan Ankara’ya yola çıktı
 Başkan Büyükakın: Belediyeciliği Cumhurbaşkanımızdan öğrendik
 Mayıs ayına damga vurdu; Başkan Büyükgöz sosyal medyanın zirvesinde
 AK Kadınlar şehitlerimizi dualarla andı
 “Bu halka özür borcunuz var”
 Kebapçıya saldırmışlardı, iş yeri sahibi hayatını kaybetti
 Kocaeli’de uyuşturucu operasyonu: 143 şüpheli yakalandı
 Kocaeli’de uyuşturucu operasyonları: 12 kişi tutuklandı
 İstanbul'daki fon soruşturmasında 11 kişi tutuklandı
 Darıca’da 16 Yıl 4 Ay Hapis Cezası Bulunan Şüpheli Yakalandı
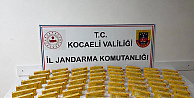 Dilovası’nda 300 Bin TL Değerinde Kaçak Sigara Ele Geçirildi
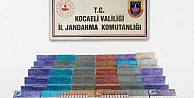 620 Bin TL Değerinde Kaçak Elektronik Sigara Tütünü Ele Geçirildi
 Darıca’da 15 Yıl Hapis Cezası Bulunan Şahıs Yakalandı
 Kocaeli’de uyuşturucu operasyonları: 16 kişi tutuklandı
 Başkan Büyükakın’dan gençlere kariyer tavsiyesi: “Hata yapmaktan korkmayın”
 Başkan Büyükgöz Haftaya Öğrencilerle Birlikte Başladı
 KOÜ’de “Gelin Tanış Olalım” coşkusu
 Öğrenciler kitapların dünyasını keşfetti
 Eğitimci-Yazar Fikret Tonyalı 40 Yıllık Meslek Hayatını Noktaladı
 Kocaeli’de sayfalar 16. kez açılıyor
 Vali İlhami Aktaş, Güne Okul Ziyaretleri ile Başladı
 Dijital Kampüs’te yeni dönem heyecanı başladı
 Kılavuz e-Derslik’ten dev eğitim hamlesi
 Kadınların gücüyle “Pembe Farkındalık”
 Tarladan Türkiye’ye Ormanya imzası
 Mobil Mamografi Aracı Hizmete Girdi
 Ağrılar içinde cihaz için onay bekleyen felçli vatandaş: "Artık dayanamıyorum"
 40 bin kanser hastası geri ödeme kapsamındaki ilaçlardan yararlandı
 7 yıllık bebek hasreti "kişiye özel" tedaviyle son buldu
 Doktorlar gözlerine inanamadı: 1,5 yıl ertelediği ameliyatta karnından dev kitle çıktı
 Sağlıklı gebelik için 4 kritik besin: Demir, kalsiyum, D vitamini ve omega-3
 Balık Yağı Takviyesi Sağlıklı Bir Yaşam İçin Neden Vazgeçilmez?
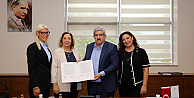 KOTO ile Yalı Kimya İXM Temizlik Ürünleri Arasında İndirim Protokolü İmzalandı
 GEBZE TİCARET ODASI SAVTECH 2026 SAVUNMA TEKNOLOJİLERİ ETKİNLİĞİ’NDE YERİNİ ALDI
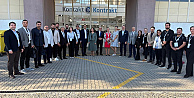 GTO’dan Çekya Çıkarması: 100’ün Üzerinde Yabancı Firmayla B2B Görüşmesi
 Gebze Ticaret ve İş Geliştirme Derneğinden Vali Aktaş’a Davet
 OYAK Çimento’ya “Döngüsel Ekonomi Dönüşümü” Ödülü
 Necmi Bulut, yeniden Kocaeli Ticaret Odası Yönetim Kurulu Başkanlığına seçildi
 GTO, ÜYELERİNİ BAYKAR TEKNOLOJİ İLE BULUŞTURMAYA HAZIRLANIYOR
 GTO’NUN ÇAYIROVA’YA KAZANDIRDIĞI E-SINAV MERKEZİ AÇILDI
 GTO’DA SİGORTACILIK SEKTÖRÜNDEKİ GÜNCEL GELİŞMELER ELE ALINDI
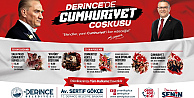 Cumhuriyet Coşkusu Derince’yi Saracak
 “Cumhuriyetin 103. Yılı ve Sanat” Karma Sergisi Açıldı
 Gebze’de Dr. Altay Cem Meriç’ten “Biz Kimiz?” Konferansı
 Bir kitapla başlayan dostluk, Dilovası’ndan Antalya’ya uzanan vefa hikâyesi
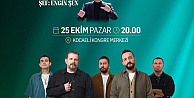 Rock ve senfoni bu konserde buluşacak
 Gebze Okur’ da “Bağırmayan Anneler”
 Mum ışığında başladı, “Karar” ile sahneye taşındı
 Yılın Basın Fotoğrafları 2027’de kategoriler yeniden şekilleniyor
 Şehir Tiyatroları 29. yılında sahneye damga vuracak
 Gebzespor’dan şampiyonluk yolunda gövde gösterisi: 4-1
 Gebze Belediyespor’un KupaVoley’de Rakibi Galatasaray Oldu
 Fikret Ayan: Zor Deplasmandan 3 Puanla Döndük
 Selçuk İnan’dan Göztepe Mağlubiyeti Sonrası Çarpıcı Sözler
 Kocaelispor, Göztepe’ye Sahasında 2-1 Mağlup Oldu
 Darıca Kalespor'dan Süper Lig'e 3 Transfer! Altyapıda Büyük Başarı
 Nefes kesen 43. Kocaeli Rallisi tamamlandı Kocaeli’de kazanan Soylu-Tamer ekibi oldu
 Basketbol Süper Ligi: Körfez Basket: 69 - TOFAŞ: 71
 Darıca'nın Genç Yeteneği Salih Yavuz, Kocaelispor'a Transfer Oldu!
 10 Nisan Doğumluların Burcu
 Davetlerde Öne Çıkan Şık Tesettür Takımlar
 Baba-Çocuk Balık Tutma Keyfi Eskihisar’da Gerçekleşti
 İzmit Körfezi adeta akvaryuma dönüştü: Deniz canlıları geri geldi
 Yazın en güzel hali Kandıra’da yaşanıyor
 18 mezar açtırdı, oğlunun cenazesine ulaştı
 Kocaeli’de leylek yuvaları mercek altında
 Bilinçli üretim, Kocaeli’nin balını Türkiye’ye taşıyor
 Görme engelli vatandaşa zabıtadan destek eli
 27 yıllık evlat nöbeti
 TÜRKİYE DEPREM VAKFI KÜTÜPHANESİNİN BULUNDUĞU GTÜ DEN CANLI YAYINDA
 TGRT DE YAYINLANAN YAYINLANAN VAKIF MEDENİYETİ BELGESELİ BÜYÜK İLGİ GÖRÜYOR
 GTO DAN DEPREM ETKİNLİĞİ
 TGRT DE SIRBİSTANDA OSMANLI VAKIF MEDENİYETİ TARİHİ BELGESELİ YAYINLANIYOR
 KANDIRANIN KAZA MERKEZİ OLUŞUNUN 500. YILI KUTLANMALI
 KANDIRA KEFKEN ADASINDAN CANLI MAKALE VE HABER
 Kalemin Sorumluluğu
 Karamürsel sepetinin geleceği Muharrem ustaya emanet
 Başkan Büyükakın, Mısır’da
 Kocaeli’nin turizm rüzgârı Berlin’de esti
 Devri Alem Belgesel Programı: Amerika’dan Tarih ve Medeniyet İzleri
 BMGK’de Gazze’ye Ateşkes Önerisi ABD Veto’su ile Reddedildi
 İsmail Kahraman Finlandiya’da Türk-İslam Kültürü, Tarım ve Tarihi Araştırdı
 Irak'ın bir şehrinde Türkçe resmi dil oldu!
 Cumhurbaşkanı Erdoğan'dan, Trump'a cevap, "Kimsenin gücü yetmez"
 Fransa’da tartışmalı Filistin bayrağı kararı!
 Samanyolu'nun 30 katı büyüklüğünde dev galaksi keşfedildi!
 DERTAŞ’ın 11. Satış Noktası İshakçılar’da Hizmete Açıldı
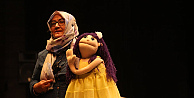 Çayırovalı minikler, vantrolog etkinliğinde eğlendi
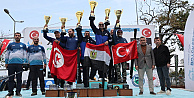 Ulusal Organizasyonların Yeni Adresi Kandıra
 Çayırova’da Sertaç Abi’ye yoğun ilgi
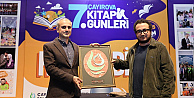 Erbaş, Çayırovalı sevenleriyle kitap günlerinde buluştu
 Çayırova Belediyesi, Bursapor'u mağlup etti
 Kartepe’de Meme Kanserinde Erken Teşhise Dikkat Çekildi
 Başkan Bıyık: “Çocuklarımız için en iyisini yapmaya çalışıyoruz”
 Darıca Zeytin Festivali’nde Buray rüzgârı
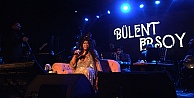 Bülent Ersoy, Kocaeli'de sahne aldı
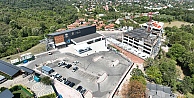 Kartepe Teleferikte katlı otopark yükseliyor
 Bu proje Gebze'deki trafiği rahatlatacak
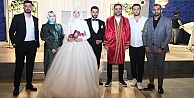 Türkiye Yüzyılı'nın İlk Nikahlarını Kıydı
 Başkan Bıyık’tan Zafer Bayramı mesajı
 GKM’de kahkaha tufanı
 Güler&Şahin Ailelerinin mutlu günü
 “Engelsiz Taksi“ gelin arabası oldu
 Milli judocu Talha Ahmet Erdem “Yılın Fotoğrafları“ oylamasına katıldı
İzaha davet: Bir fırsat olarak değerlendirilmeli
Vergi Usul Kanunu’nun 370. maddesinde düzenlenen izaha davet, vergi incelemesine başlanmadan önce mükellefe, hakkındaki tespitleri açıklama imkânı tanıyan bir müessese. Belirlenen süre içinde yapılan yeterli bir açıklama, incelemeye sevk edilmeden konunun kapanmasını sağlayabiliyor. Ancak eksik ya da hatalı yapılan izah, mükellefin aleyhine sonuçlar doğurabiliyor. Bu aşamada bir İstanbul vergi avukatı ile birlikte hareket etmek, cevap dilekçesinin hem hukuki hem de mali açıdan doğru kurgulanmasına yardımcı oluyor.
İnceleme sürecinde mükellefin hakları
Vergi incelemesine başlanan mükellefin; incelemenin konusunu öğrenme, tutanaklara itirazlarını yazdırma ve inceleme raporuna karşı idari ve yargısal yollara başvurma hakları bulunuyor. İnceleme sonucunda yapılan tarhiyata karşı uzlaşma yoluna gidilebileceği gibi, tebliğden itibaren 30 gün içinde vergi mahkemesinde dava açılması da mümkün. Sürelerin kaçırılması ise çoğu durumda telafisi güç hak kayıplarına neden oluyor.
Sahte belge iddiaları ceza sorumluluğu doğurabiliyor
Vergi incelemesi her zaman yalnızca vergi ve ceza tutarlarıyla sınırlı kalmıyor. Sahte veya muhteviyatı itibarıyla yanıltıcı belge kullanımı tespit edilen durumlarda, Vergi Usul Kanunu’nun 359. maddesi kapsamında vergi kaçakçılığı suçundan suç duyurusunda bulunulabiliyor. Böyle bir durumda vergi süreci ile ceza yargılaması paralel ilerlediğinden, şirket yetkililerinin bir İstanbul ceza avukatı ile de çalışması savunmanın bütünlüklü yürütülmesi açısından önem taşıyor.
Dijital kayıtlar hem risk hem güvence
İnceleme süreçlerinde e-posta yazışmaları, muhasebe yazılımı kayıtları ve elektronik belgeler önemli delil niteliği taşıyor. Bu kayıtların düzenli tutulması, değiştirilmemesi ve gerektiğinde güvenli biçimde sunulması, mükellefin iddialarını ispat etmesini kolaylaştırıyor. Veri güvenliği ve dijital delil konularında bir İstanbul bilişim avukatı görüşü almak da özellikle büyük veri hacmine sahip şirketler için faydalı olabiliyor.
Uzmanlar, şirketlerin bir inceleme yazısı gelmesini beklemeden düzenli iç denetim yapmasını, belge akışını kontrol altında tutmasını ve şüpheli görülen işlemler hakkında önceden hukuki görüş almasını öneriyor.
 41 Genç'e Başkentte...
 41 Gençlik Kocaeli...
 41 Gençlik Gebze'nin...
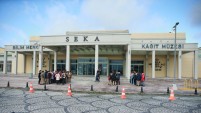 Seka Kağıt Müzesi
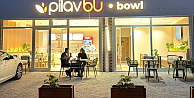 Başiskele Sahiline Yakın Lezzet Durağı PilavBu:...
 Kriz Yönetimi ve Marka Bilinirliği İçin Hazır...
 Otomasyon ve yazılım servisleri için Ryzen sunucu...
 Yedi ülkenin katılacağı diplomasi zirvesi bugün...
 LearnX Başiskele’de İki Şubede Eğitim Veriyor
 Yerköy Haberleri: Bir İlçenin Hayatı, İnsanları...